はじめに:事務所規模の比較と本記事の目的
日常の会計ソフトへの入力を自社で完結させている「自計化」を実現した企業様にとって、税理士事務所との付き合い方は記帳代行を依頼する場合と大きく異なります。
顧問税理士の新規契約や変更を検討する際、「安心感や組織力を期待して大手税理士法人を選ぶべきか」、それとも「親身でスピーディーな対応を期待して個人税理士事務所を選ぶべきか」で頭を悩ませる経営者様は少なくありません。
税理士業界における大手法人と個人事務所には、組織構造や得意とするサポート領域において大きな違いが存在します。
「規模が大きいほうが優れている」「個人事務所のほうが安い」といった単純な比較で決めてしまうと、契約後に「自社が求めるサービス内容とミスマッチが生じる」という事態に陥りかねません。
本記事の目的は、自計化した法人経営者に向けて、大手税理士法人と個人税理士事務所の特徴やメリット・デメリットを整理することです。
特定の事務所形態を優劣で語るのではなく、自計化した法人という具体的な状況において「何を基準に選ぶべきか」という判断軸をお伝えします。
大手税理士法人と個人税理士事務所の一般的な違い
まずは、大手税理士法人と個人税理士事務所における一般的な組織体制や業務アプローチの違いについて解説します。
体制と専門部署の充実度
大手税理士法人の最大の強みは、その豊富な組織力と人材リソースにあります。
全国展開を行っている大規模な法人では、国際税務、組織再編、事業承継、IPO(株式公開)支援など、領域ごとに高度な専門部署が置かれていることが一般的です。
複雑で特殊な税務判断を要する事案や、グループ企業のグループ通算制度、海外展開を進める法人の場合、こうした組織的なバックアップ体制が非常に強い支えとなります。
一方、個人税理士事務所は、代表税理士を中心とした単独あるいは少人数体制で運営されています。
大手のような特殊分野専門の部署を抱えるわけではありませんが、法人税、消費税などの日常的に発生する税務、資金繰り相談などにおいて、総合的かつ柔軟に対応できる特長があります。
意思疎通の範囲が明確であり、クライアント一社一社のビジネスモデルや経営課題を深く把握した丁寧な伴走体制を整えやすいのが構造的な特徴です。
担当者体制と意思決定のスピード
実際の現場業務において最も顕著な違いが現れるのが「誰が窓口になるか」と「相談に対する意思決定のスピード」です。
大手税理士法人では、顧客ごとに専任の担当者が割り当てられます。
ただし、この担当者は税理士有資格者に限らず、経験を積んだスタッフや若手の担当者が窓口となるケースも多く見られます。
質問や相談に対しては、担当者が一度案件を持ち帰り、社内の上司や審査部門の決裁を経てから回答するというプロセスを辿ることが一般的です。
チェック体制が多重化されているため誤りが起きにくいという安心感がある反面、意思決定や回答までに相応の時間を要する場合があります。
これに対し、個人税理士事務所(特に税理士本人が直接対応する事務所)では、相談窓口と最終的な税務判断を行う権限者が同一であるため、意思決定が非常に迅速です。
日常の突発的な疑問や経営上の相談に対しても、その場や直後のコミュニケーションで税理士本人の見解が得られる点が大きな違いといえます。
双方のメリット・デメリットの公平な整理
大手税理士法人と個人税理士事務所の双方に、それぞれ適した利用シーンと留意すべき点が存在します。
自社の事業規模、成長フェーズ、税理士に期待するサポート内容によってどちらが適しているかは大きく異なります。
主な強み・メリット
- 専門部署による高度
- 特殊税務への対応力
- 組織的なチェック体制とブランドの安心感 ・多店舗・海外展開などの大規模案件への対応
- 税理士本人とのダイレクトな対話とスピード感
- 担当者の変更が少なく継続的な文脈の理解
- 自社の状況に応じた柔軟なサポート
考慮すべき点・デメリット
- 社内決裁を経るため回答に時間がかかる場合がある
- 定期的な異動等で担当者が変更される可能性がある
- 顧問料が高めになる傾向がある
- 大規模な組織再編や国際税務への対応範囲に限界がある
- マンパワーが限られるため受入件数に上限がある
向いている法人像
- 上場を目指す企業や海外子会社を持つ法人
- 社内統制を最優先し組織的チェックを求める企業
- 意思決定のスピードを重視する中小企業
- 経営のパートナーとして税理士本人と密に相談したい自計化法人
このように、どちらが絶対的に優れているということはありません。
自社が「大企業のグループ傘下であり、複雑な税務の監査を必要としているのか」、それとも「日々の会計データは自力で入力しており、経営判断のスピード感を共有できる税理士を求めているのか」という自社の目的設定が第一歩となります。
自計化法人にとって真に重要な3つの判断軸
日々の帳簿入力や伝票起票を自社で行っている自計化法人の場合、税理士に記帳作業を代行してもらう必要はありません。
自計化企業が必要としているのは、社内で作成した会計データの正確性のチェックと、タイムリーな税務アドバイスです。
したがって、自計化法人における税理士選びでは、単なる事務所の知名度や規模のほか、以下の3つの判断軸が重要となります。
誰が自社の会計データを確認してくれるか
自計化された会計データには、自社の担当者が判断に迷った仕訳や、資産と費用の区分(例えば資本的支出と修繕費の判断など)、消費税区分の誤りなどが含まれていることがあります。
これらのデータを「誰がどのような視点で確認するか」が、決算書・申告書の質の担保につながります。
確認を担当するのが、定型的なマニュアルに則って数値を確認するスタッフなのか、あるいは税法の解釈や背景まで見抜く経験豊富な税理士本人なのかによって、確認の精度や発見できるリスクの深さは大きく変わります。
自計化した法人においては、「税務のプロ本人が帳簿データに深く目を通してくれる体制があるか」という点が第一の確認ポイントとなります。
担当者が頻繁に変更されず継続性があるか
自計化した法人では、自社のビジネスモデルや取引先の特性、過年度の経理処理の経緯などを理解した担当者と税理士が情報を共有することで、税務チェックの効率と精度が向上します。
組織規模が大きい税理士法人では、人事異動や定期的な担当替え、あるいはスタッフの離職等により、数年おきに担当者が交代することが珍しくありません。
担当者が変わるたびに、自社の事業内容や過去の経緯をゼロから説明し直す負担が生じることもあります。
自社の事業成長や沿革を熟知したプロが、長期的かつ継続的に伴走してくれる環境があるかどうかは、自計化をスムーズに維持するうえでの重要な要素です。
税理士本人へ直接かつ迅速に相談できるか
ビジネスの現場では、「新サービスの契約書を取り交わす前に税務上の取扱いを確認したい」「設備投資のタイミングで税制優遇が使えるか至急判断したい」といった、スピーディーな決断を求められる場面が頻繁に発生します。
そのようなとき、担当者経由で「一度持ち帰って上司と協議します」というステップを経るのか、あるいは資格と判断権限を持つ税理士本人に直接連絡を取り、根拠に基づいて即座に見解を得られるのかという差は、経営のスピード感に大きな影響を与えます。
単に「親切か」という感情面だけでなく、経営上の意思決定を遅らせないコミュニケーション体制が整っているかという観点が不可欠です。
海老名税理士事務所の立ち位置と選定のアドバイス
当事務所(海老名税理士事務所)は、代表税理士である海老名がすべての顧問先を直接担当・確認する個人経営の税理士事務所です。
補助員や職員に対応を任せることはなく、最初から最後まで代表税理士が責任を持って対応する体制をとっています。
当事務所には、大手税理士法人のような大規模な組織力や、国際税務専門の特設部署はございません。
一方で、自社で日常の会計処理を行い、「作成したデータに対してプロの税理士から直接、税務の専門家として会計データの確認や助言を受けたい」「専門的な根拠に基づいて、良いものは良い、ダメなものはダメとはっきり伝えてほしい」「何でも気兼ねなく直接相談したい」とお考えの自計化した法人に対しては、当事務所のような代表直接対応型の個人事務所の方が親和性が高いと考えています。
税理士選びに絶対的な正解はなく、貴社の事業規模、現在の経営フェーズ、そして税理士に対してどのような関わり方を期待するかによって最適な選択肢は異なります。
大手税理士法人の組織的強みと個人税理士事務所の機動力を冷静に比較検討し、貴社の円滑な経営と自計化体制の強化に真につながる最適なパートナーをお選びいただければ幸いです。
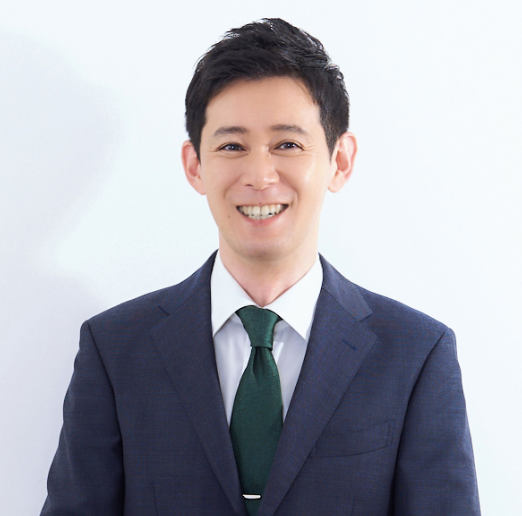
1980年、北海道札幌市生まれ。東北大学大学院農学研究科博士前期課程修了後、大手水産会社勤務を経て税理士を志し、2012年に税理士試験合格。都内の会計事務所で実務経験を積み、2014年に税理士登録、2017年に東京都目黒区で海老名税理士事務所を開設しました。現在は、自計化された法人の税務顧問を中心に、代表税理士自らが直接対応しています。