自社で会計ソフトに仕訳を入力し、月次データを作成されている中小企業の経営者の中には、「顧問税理士と契約しているものの、本当にこの会計データで税務上問題がないのだろうか」「税理士事務所の誰がどこまでデータを確認してくれているのだろうか」と疑問や不安を感じた経験をお持ちの方も多いのではないでしょうか。
「税理士であれば、どの事務所に頼んでも専門性や提供されるサービスの質は同じ」と思われがちですが、実際には実務における「確認体制」によって、提供される安心感や税務リスクへの対応力に大きな差が生じます。
本記事では、自社で会計データを入力されている企業に向けて、法人税務顧問における「税理士の専門性」の真の意味と、当事務所が重視している代表直接対応の確認体制について解説します。
法人税務顧問における「税理士の専門性」に対する考え方
税理士の専門性と聞くと、「どれだけ高度な節税ノウハウを持っているか」「税法条文にどれだけ詳しいか」といった「知識の量」に注目が集まりがちです。
しかし、法人税務顧問の実務において真の専門性が問われるのは、知識の量だけではありません。
「誰が、どのような責任感と体制で、貴社の会計データを確認・判断しているか」という実務のプロセスそのものにあります。
知識や経験の有無だけでなく「誰がどこまで確認するか」の重要性
どれほど税法に関する高度な知識を有する税理士事務所であっても、実際に貴社の月次会計データをチェックする人物が無資格の補助者や経験の浅いスタッフであった場合、どのようなことが起きるでしょうか。
自社で入力された会計データには、日々の取引における些細な処理の違いや勘定科目の選択ミス、税務リスクにつながる潜在的な違和感が隠れていることがあります。
これらを見抜くためには、高度な税務知識と豊富な実務経験に基づいた「違和感を察知する眼」が必要です。データを確認する人間の質とチェック体制が不十分であれば、重要な税務リスクの見落としが生じ、将来の税務調査で大きな指摘を受けるリスクが高まります。
担当者の熟練度に依存させない一貫した判断体制の必要性
大型の税理士事務所などでは、担当者が頻繁に交代したり、担当者の熟練度によってアドバイスの質や税務判断にブレが生じたりすることが少なくありません。
「前任者には問題ないと言われていた処理が、担当者が変わった途端にNGと指摘された」というように判断の一貫性が失われると、経営者は何を基準に処理すべきか困惑してしまいます。
法人の税務顧問において真に求められる専門性とは、担当者個人の熟練度に依存することなく、常に高いクオリティと一貫した税務判断を提供し続ける確認体制そのものなのです。
海老名洋明税理士事務所が重視する代表直接対応の確認体制
海老名洋明税理士事務所では、代表税理士が中心となって顧問先企業の会計データを確認し、責任を持って対応する体制を重視しております。
代表税理士が主要な会計データと税務判断を直接確認する体制
当事務所では、貴社が入力された会計データについて、契約内容に応じて代表税理士である私自身が確認し、必要な助言を行います。間に職員を挟まないダイレクトな対応を行うことで、伝言ゲームによる情報の欠落や判断の遅れを防ぎます。
入力されたデータの中に潜むわずかな違和感や、将来的な税務リスクの萌芽を早期に察知できるのは、税理士としての全責任を負って直接データに向き合っているからこそです。
担当者が変わる心配もなく、一貫した専門的視点から迅速で分かりやすいアドバイスの提供に努めます。
ダメなものはダメとはっきり伝える責任あるアドバイス方針
当事務所は、経営者との親身で話しやすい関係性を大切にしながらも、税理士としての社会的責任と、貴社を長期的リスクから守る姿勢を最優先に考えております。
そのため、税法上グレーな処理や税務調査で否認されるリスクの高い判断に対しては、「ダメなものはダメ、いいものはいい」とはっきりとお伝えいたします。
経営者様にとって耳に心地よいことだけを伝えるのではなく、リスクの有無と理由を明確に説明し、適正な申告を行っていただくことこそが、結果として会社を末永く守ることにつながると考えています。
専門性の裏付けとなる経歴と対応分野の実務経験
税理士の専門性は、単なる言葉のアピールではなく、これまでの歩みや実際の現場経験という客観的な事実によって裏付けられるものです。
企業経理や複数事務所で培った現場視点と税務知識
私は大学卒業後、一般企業での勤務を経て、複数の会計事務所で税務実務の経験を積んだ後、2017年に独立開業いたしました。
税理士事務所側からの視点だけでなく、一般企業での勤務経験を通じて、事業者側の実務感覚を踏まえた対応ができることは、当事務所の強みです。
自社で会計データを入力される企業が抱える現場の課題や実務上の負担を身をもって理解しているからこそ、経営者や経理担当者と同じ目線に立ち、実効性のあるサポートをご提案できます。
法人税・消費税における実際の確認と判断への取り組み
法人税や消費税をはじめとする税務実務においては、単に集計された数値を鵜呑みにするのではなく、個々の取引の背景にある実務上の実態を把握することが不可欠です。
当事務所では、代表税理士が直接以下のポイントを中心に精査を行い、慎重な税務判断を行うよう努めております。
損益の推移:前年比較、月次推移より、前年に計上していたものを計上しているか、売上、費用の金額に大幅増減がないかなどを確認します。
消費税区分:税区分、税率、控除割合を確認します。固定資産の取得状況を考慮しつつ、原則課税と簡易課税のどちらが有利か検討します。
納税見込み:期中は利益と繰越欠損金の金額を注視しつつ、法人税等の納税額の概算をお伝えします。状況に応じて、役員借入金の返済や免除のアドバイスをおこないます。
自計化した法人が安心して本業に専念できるよう、責任ある確認体制で税務顧問業務に取り組みます。
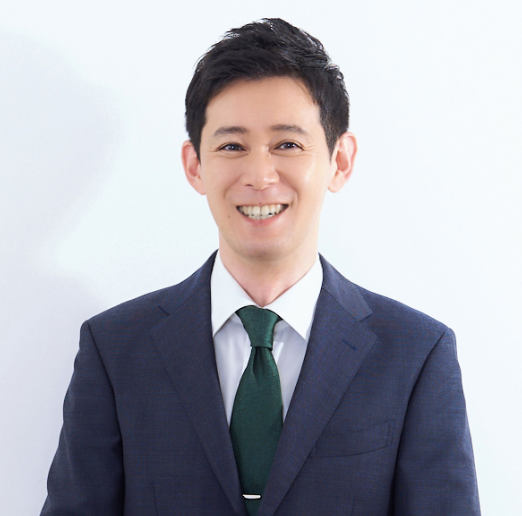
1980年、北海道札幌市生まれ。東北大学大学院農学研究科博士前期課程修了後、大手水産会社勤務を経て税理士を志し、2012年に税理士試験合格。都内の会計事務所で実務経験を積み、2014年に税理士登録、2017年に東京都目黒区で海老名税理士事務所を開設しました。現在は、自計化された法人の税務顧問を中心に、代表税理士自らが直接対応しています。